Domain auf-ruegen.de kaufen?
Wir ziehen mit dem Projekt
auf-ruegen.de um.
Sind Sie am Kauf der Domain
auf-ruegen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auf-ruegen.de kaufen?
Wann erfolgt Rechnungsstellung?
Die Rechnungsstellung erfolgt in der Regel nach Erbringung der vereinbarten Leistungen oder Lieferung der Waren. Es gibt jedoch auch Unternehmen, die Teillieferungen oder Teilzahlungen in Rechnung stellen. Die genauen Zahlungsbedingungen und der Zeitpunkt der Rechnungsstellung werden oft bereits im Vorfeld vertraglich festgelegt. Es ist wichtig, die Rechnung zeitnah zu prüfen und zu begleichen, um mögliche Mahnungen oder Verzugszinsen zu vermeiden. In manchen Fällen kann auch eine Vorauszahlung oder Anzahlung vor der Erbringung der Leistung vereinbart werden. **
Was sind die beliebtesten Strände und Sehenswürdigkeiten an der Ostsee?
Die beliebtesten Strände an der Ostsee sind Timmendorfer Strand, Scharbeutz und Warnemünde. Zu den bekanntesten Sehenswürdigkeiten zählen die Seebrücke in Sellin, das Schloss Glücksburg und die Altstadt von Stralsund. Außerdem sind die Inseln Rügen und Usedom bei Touristen sehr beliebt. **


Ähnliche Suchbegriffe für Rechnungsstellung und -prüfung
Top-Angebote
Produkte zum Begriff Rechnungsstellung und -prüfung:
-
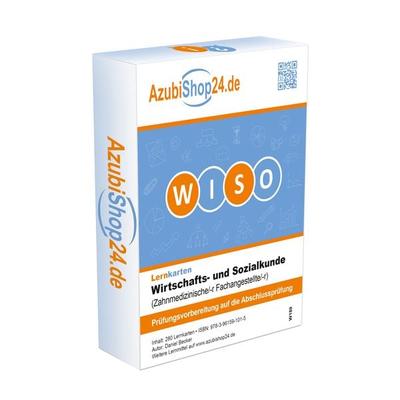
Prüfung WISO Prüfungswissen Wiso Wirtschafts- und Sozialkunde Zahnmedizinischer Fachangestellte /r Lernkarten Prüfungsvorbereitung Wiso Prüfung,Prüfung Wiso Prüfungswissen Wiso Wirtschafts- Und Sozialkunde Zahnmedizinischer Fachangestellte /r Lernkarten Prüfungsvorbereitung Wiso Prüfung, Nonbook Von Daniel Becker, Princoso, 978-3-96159-101-5, Seitenanzahl: 56023,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SDT0020 - Steckdosentester mit RCD-Prüfung und LCDDer Steckdosentester SDT0020 ist das ideale Instrument zur schnellen und unkomplizierten Prüfung von Steckdosen, Kabeltrommeln, Geräteleitungen und Verbindungskabeln in 230-V-Netzen. Die integrierte LED-Anzeige gibt nach dem Einstecken des Testers eine direkte Information über den Verdrahtungszustand des Prüfobjekts. Lebensgefährliche Anschlussfehler werden dabei mithilfe verschiedener LED-Leuchtenkon?gurationen angezeigt. Das integrierte umfangreiche LC-Display informiert den Benutzer zudem über den Spannungszustand der Steckdose und die FI/RCD-Testfunktion ermöglicht eine überprüfung von Fehlerstromschutzschaltern (FI) mit einem Auslösestrom ab 30 mA per Knopfdruck. Anzeigemodi Korrekte Verdrahtung fehlender/unterbrochener Schutzleiter (PE) fehlender/unterbrochener Neutralleiter fehlende/unterbrochene Phase Phase und Schutzleiter vertauscht Phase und Neutralleiter vertauscht Features: Umfangreiche LCD-Anzeige für Spannungszustand Eingangsspannung: 48 - 250 V AC FI/RCD-Testfunktion: 30 mA Sicherheit: EN 61010-1; CAT II 300 V Lieferumfang Steckdosentester SDT0015, Anleitung13,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind die besten Strände und Sehenswürdigkeiten an der Ostsee?
Die besten Strände an der Ostsee sind Timmendorfer Strand, Scharbeutz und Binz auf Rügen. Zu den Sehenswürdigkeiten zählen das Schloss Gottorf in Schleswig, die Altstadt von Lübeck und das Kap Arkona auf Rügen. Außerdem sind die Kreidefelsen auf Rügen und der Leuchtturm von Warnemünde beliebte Attraktionen. **
-
Hat ein Ingenieur ohne Auftrag Anspruch auf Rechnungsstellung?
Ein Ingenieur hat normalerweise keinen Anspruch auf Rechnungsstellung, wenn er keinen Auftrag erhalten hat. Die Rechnungsstellung erfolgt üblicherweise im Rahmen eines Vertragsverhältnisses, in dem der Ingenieur beauftragt wurde, bestimmte Leistungen zu erbringen. Ohne einen solchen Auftrag besteht in der Regel kein Anspruch auf Rechnungsstellung. **
-
Wie können Unternehmen ihre Rechnungsstellung effizienter gestalten? Welche gesetzlichen Anforderungen müssen bei der Rechnungsstellung beachtet werden?
Unternehmen können ihre Rechnungsstellung effizienter gestalten, indem sie auf digitale Prozesse umsteigen, automatisierte Rechnungssysteme nutzen und regelmäßige Schulungen für Mitarbeiter anbieten. Bei der Rechnungsstellung müssen gesetzliche Anforderungen wie die korrekte Angabe von Rechnungsnummer, -datum und -adresse, die Umsatzsteuer-Identifikationsnummer sowie die Einhaltung der Aufbewahrungsfristen für Rechnungen beachtet werden. Zudem müssen Rechnungen den Anforderungen des Umsatzsteuergesetzes entsprechen, um Vorsteuerabzugsberechtigung zu erhalten. **
-
Bis wann muss eine Rechnungsstellung erfolgen?
Bis wann muss eine Rechnungsstellung erfolgen? **


Wie lange ist eine Rechnungsstellung möglich?
Wie lange eine Rechnungsstellung möglich ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel den gesetzlichen Vorschriften im jeweiligen Land, den vereinbarten Zahlungsbedingungen zwischen Verkäufer und Käufer sowie den individuellen Geschäftspraktiken. In der Regel wird eine Rechnung zeitnah nach Erbringung der Leistung oder Lieferung der Ware ausgestellt, um eine zügige Abwicklung des Zahlungsprozesses zu gewährleisten. Es gibt jedoch auch Fristen, innerhalb derer eine Rechnung spätestens ausgestellt werden muss, um steuerliche Vorteile zu erhalten oder gesetzlichen Anforderungen zu entsprechen. Es ist daher ratsam, sich über die jeweiligen Regelungen und Fristen zu informieren, um Verzögerungen oder Probleme bei der Abrechnung zu vermeiden. **
Wie können Unternehmen ihre Rechnungsstellung effizient und fehlerfrei gestalten?
Unternehmen können ihre Rechnungsstellung effizient und fehlerfrei gestalten, indem sie automatisierte Rechnungssysteme verwenden, die wiederkehrende Aufgaben vereinfachen. Zudem sollten sie klare und einheitliche Prozesse für die Rechnungserstellung festlegen und regelmäßige Schulungen für Mitarbeiter anbieten, um Fehler zu minimieren. Die Verwendung von digitalen Rechnungsformaten und die Integration von Buchhaltungssoftware können ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsstellung zu verbessern. **
Top-Angebote
Produkte zum Begriff Rechnungsstellung und -prüfung:
-
Kulinarik und Kultur, FachbücherDas Buch "Kulinarik und Kultur" bietet eine tiefgehende Analyse der Verbindung zwischen kulinarischen Praktiken und kulturellen Prozessen. Es beleuchtet, wie die Zubereitung von Speisen nicht nur das biologische Überleben sichert, sondern auch als Kommunikationsmittel zwischen verschiedenen Gesellschaftsgruppen fungiert. In einer heterogenen Gesellschaft wie der Zentraleuropas durchbrechen kulinarische Traditionen staatliche, sprachliche und ethnische Grenzen und fördern den interkulturellen Austausch. Die interdisziplinären Beiträge in diesem Band verdeutlichen die kulturwissenschaftliche Relevanz der Kulinarik und laden dazu ein, die vielfältigen Bedeutungen von Speisen und deren Zubereitung zu erkunden. Die Leser*innen werden angeregt, über die Rolle von Essen in der Gesellschaft nachzudenken und die damit verbundenen kulturellen Dynamiken zu verstehen.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Rechnungsstellung im schweizerischen Obligationenrecht, Sachbücher von Emanuel BittelDas Buch "Die Rechnungsstellung im schweizerischen Obligationenrecht" von Emanuel Bittel bietet eine umfassende Analyse der Rechnungsstellung im Kontext des schweizerischen Obligationenrechts. Es schliesst eine bedeutende Lücke in der zivilrechtlichen Literatur, indem es die Auswirkungen der Rechnungsstellung auf die Entstehung, den Umfang, die Fälligkeit und die Verjährung von Forderungen detailliert erörtert. Der Autor beleuchtet auch die Rolle der Rechnungsstellung im Zusammenhang mit Schuldnerverzug und analysiert die Rechtsfolgen von häufigen Zusatzerklärungen, die in der Praxis vorkommen. Diese fundierte Untersuchung richtet sich an Fachleute im Bereich Wirtschaft und Recht und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen der Rechnungsstellung.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prüfung WISO Prüfungswissen Wiso Wirtschafts- und Sozialkunde Zahnmedizinischer Fachangestellte /r Lernkarten Prüfungsvorbereitung Wiso Prüfung,Prüfung Wiso Prüfungswissen Wiso Wirtschafts- Und Sozialkunde Zahnmedizinischer Fachangestellte /r Lernkarten Prüfungsvorbereitung Wiso Prüfung, Nonbook Von Daniel Becker, Princoso, 978-3-96159-101-5, Seitenanzahl: 56023,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann erfolgt Rechnungsstellung?
Die Rechnungsstellung erfolgt in der Regel nach Erbringung der vereinbarten Leistungen oder Lieferung der Waren. Es gibt jedoch auch Unternehmen, die Teillieferungen oder Teilzahlungen in Rechnung stellen. Die genauen Zahlungsbedingungen und der Zeitpunkt der Rechnungsstellung werden oft bereits im Vorfeld vertraglich festgelegt. Es ist wichtig, die Rechnung zeitnah zu prüfen und zu begleichen, um mögliche Mahnungen oder Verzugszinsen zu vermeiden. In manchen Fällen kann auch eine Vorauszahlung oder Anzahlung vor der Erbringung der Leistung vereinbart werden. **
-
Was sind die beliebtesten Strände und Sehenswürdigkeiten an der Ostsee?
Die beliebtesten Strände an der Ostsee sind Timmendorfer Strand, Scharbeutz und Warnemünde. Zu den bekanntesten Sehenswürdigkeiten zählen die Seebrücke in Sellin, das Schloss Glücksburg und die Altstadt von Stralsund. Außerdem sind die Inseln Rügen und Usedom bei Touristen sehr beliebt. **
-
Was sind die besten Strände und Sehenswürdigkeiten an der Ostsee?
Die besten Strände an der Ostsee sind Timmendorfer Strand, Scharbeutz und Binz auf Rügen. Zu den Sehenswürdigkeiten zählen das Schloss Gottorf in Schleswig, die Altstadt von Lübeck und das Kap Arkona auf Rügen. Außerdem sind die Kreidefelsen auf Rügen und der Leuchtturm von Warnemünde beliebte Attraktionen. **
-
Hat ein Ingenieur ohne Auftrag Anspruch auf Rechnungsstellung?
Ein Ingenieur hat normalerweise keinen Anspruch auf Rechnungsstellung, wenn er keinen Auftrag erhalten hat. Die Rechnungsstellung erfolgt üblicherweise im Rahmen eines Vertragsverhältnisses, in dem der Ingenieur beauftragt wurde, bestimmte Leistungen zu erbringen. Ohne einen solchen Auftrag besteht in der Regel kein Anspruch auf Rechnungsstellung. **
Ähnliche Suchbegriffe für Rechnungsstellung und -prüfung
-
SDT0020 - Steckdosentester mit RCD-Prüfung und LCDDer Steckdosentester SDT0020 ist das ideale Instrument zur schnellen und unkomplizierten Prüfung von Steckdosen, Kabeltrommeln, Geräteleitungen und Verbindungskabeln in 230-V-Netzen. Die integrierte LED-Anzeige gibt nach dem Einstecken des Testers eine direkte Information über den Verdrahtungszustand des Prüfobjekts. Lebensgefährliche Anschlussfehler werden dabei mithilfe verschiedener LED-Leuchtenkon?gurationen angezeigt. Das integrierte umfangreiche LC-Display informiert den Benutzer zudem über den Spannungszustand der Steckdose und die FI/RCD-Testfunktion ermöglicht eine überprüfung von Fehlerstromschutzschaltern (FI) mit einem Auslösestrom ab 30 mA per Knopfdruck. Anzeigemodi Korrekte Verdrahtung fehlender/unterbrochener Schutzleiter (PE) fehlender/unterbrochener Neutralleiter fehlende/unterbrochene Phase Phase und Schutzleiter vertauscht Phase und Neutralleiter vertauscht Features: Umfangreiche LCD-Anzeige für Spannungszustand Eingangsspannung: 48 - 250 V AC FI/RCD-Testfunktion: 30 mA Sicherheit: EN 61010-1; CAT II 300 V Lieferumfang Steckdosentester SDT0015, Anleitung13,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Olympia Geldzähler Stückzähler für sortiertes Zählen Frontlader Prüfung auf UV und MGDer OLYMPIA NC 455 Banknotenzähler ist die perfekte Lösung für die sichere und effiziente Zählung großer Mengen an Geldscheinen. Mit einer Geschwindigkeit von bis zu 1.000 Banknoten pro Minute und der Fähigkeit, bei jedem Durchlauf Echtheitsprüfungen durch169,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Olympia Geldzähler Stückzähler für sortiertes Zählen Frontlader Prüfung auf UV und MGDer OLYMPIA NC 455 Banknotenzähler ist die perfekte Lösung für die sichere und effiziente Zählung großer Mengen an Geldscheinen. Mit einer Geschwindigkeit von bis zu 1.000 Banknoten pro Minute und der Fähigkeit, bei jedem Durchlauf Echtheitsprüfungen durchzuführen, können Sie sich der Genauigkeit und Sicherheit Ihrer Bargeldabwicklung sicher sein. Der NC 455 erkennt jeden Euro-Schein und sortiert sie automatisch, während das große LCD-Display alle wichtigen Informationen anzeigt. Mit dem externen Display können Sie die Menge an Geld und die Anzahl der Scheine noch besser im Blick behalten. Die verschiedenen Sensoren für UV, MG, MT und DD, die Doppel-, Halbe- und Ketten-Erkennung sowie der Zählbereich von 1-9999 Noten machen den OLYMPIA NC 455 zum perfekten Helfer für alle, die häufig mit Bargeld umgehen müssen. Legen Sie einen Stapel sortierter EUR-Banknoten in das Aufnahmefach und der OLYMPIA NC 455 Banknotenzähler erkennt dank 2D-Formaterkennung die Art der Banknote. Im Einzug finden bis zu 300 Banknoten Platz. Auf dem großen LCD-Display können Sie darauf die Menge an Geld und die Anzahl der Scheine ablesen. Stückzähler für sortiertes Zählen • Für alle Geldscheine mit UV und MG-Sicherheitseffekt • Sensoren: UV, MG, MT und DD • Freies Zählen • Zählbereich: 1 – 9999 Noten • Automatischer oder manueller Start • Geschwindigkeit: 1.000 Noten/Min • Abzählen (Batch stop): 1 – 999 • Additionsfunktion • Größe zählbarer Noten: 50 x 110 – 85 x 180 mm • Dicke der Noten: 0,075 – 0,15 mm • Doppelte-, Halbe- und Ketten-Erkennung • Anlage: 300 Noten • Ablage: 200 Noten • Blaues LCD-Display • Externes Display (1 – 999 Noten) enthalte • Versorgungsspannung: 230V, 50 Hz • Leistung: 90 Watt149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen ihre Rechnungsstellung effizienter gestalten? Welche gesetzlichen Anforderungen müssen bei der Rechnungsstellung beachtet werden?
Unternehmen können ihre Rechnungsstellung effizienter gestalten, indem sie auf digitale Prozesse umsteigen, automatisierte Rechnungssysteme nutzen und regelmäßige Schulungen für Mitarbeiter anbieten. Bei der Rechnungsstellung müssen gesetzliche Anforderungen wie die korrekte Angabe von Rechnungsnummer, -datum und -adresse, die Umsatzsteuer-Identifikationsnummer sowie die Einhaltung der Aufbewahrungsfristen für Rechnungen beachtet werden. Zudem müssen Rechnungen den Anforderungen des Umsatzsteuergesetzes entsprechen, um Vorsteuerabzugsberechtigung zu erhalten. **
-
Bis wann muss eine Rechnungsstellung erfolgen?
Bis wann muss eine Rechnungsstellung erfolgen? **
-
Wie lange ist eine Rechnungsstellung möglich?
Wie lange eine Rechnungsstellung möglich ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel den gesetzlichen Vorschriften im jeweiligen Land, den vereinbarten Zahlungsbedingungen zwischen Verkäufer und Käufer sowie den individuellen Geschäftspraktiken. In der Regel wird eine Rechnung zeitnah nach Erbringung der Leistung oder Lieferung der Ware ausgestellt, um eine zügige Abwicklung des Zahlungsprozesses zu gewährleisten. Es gibt jedoch auch Fristen, innerhalb derer eine Rechnung spätestens ausgestellt werden muss, um steuerliche Vorteile zu erhalten oder gesetzlichen Anforderungen zu entsprechen. Es ist daher ratsam, sich über die jeweiligen Regelungen und Fristen zu informieren, um Verzögerungen oder Probleme bei der Abrechnung zu vermeiden. **
-
Wie können Unternehmen ihre Rechnungsstellung effizient und fehlerfrei gestalten?
Unternehmen können ihre Rechnungsstellung effizient und fehlerfrei gestalten, indem sie automatisierte Rechnungssysteme verwenden, die wiederkehrende Aufgaben vereinfachen. Zudem sollten sie klare und einheitliche Prozesse für die Rechnungserstellung festlegen und regelmäßige Schulungen für Mitarbeiter anbieten, um Fehler zu minimieren. Die Verwendung von digitalen Rechnungsformaten und die Integration von Buchhaltungssoftware können ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsstellung zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.